德國房貸利率夏末上升:由約 4.0% 至接近 4.2%
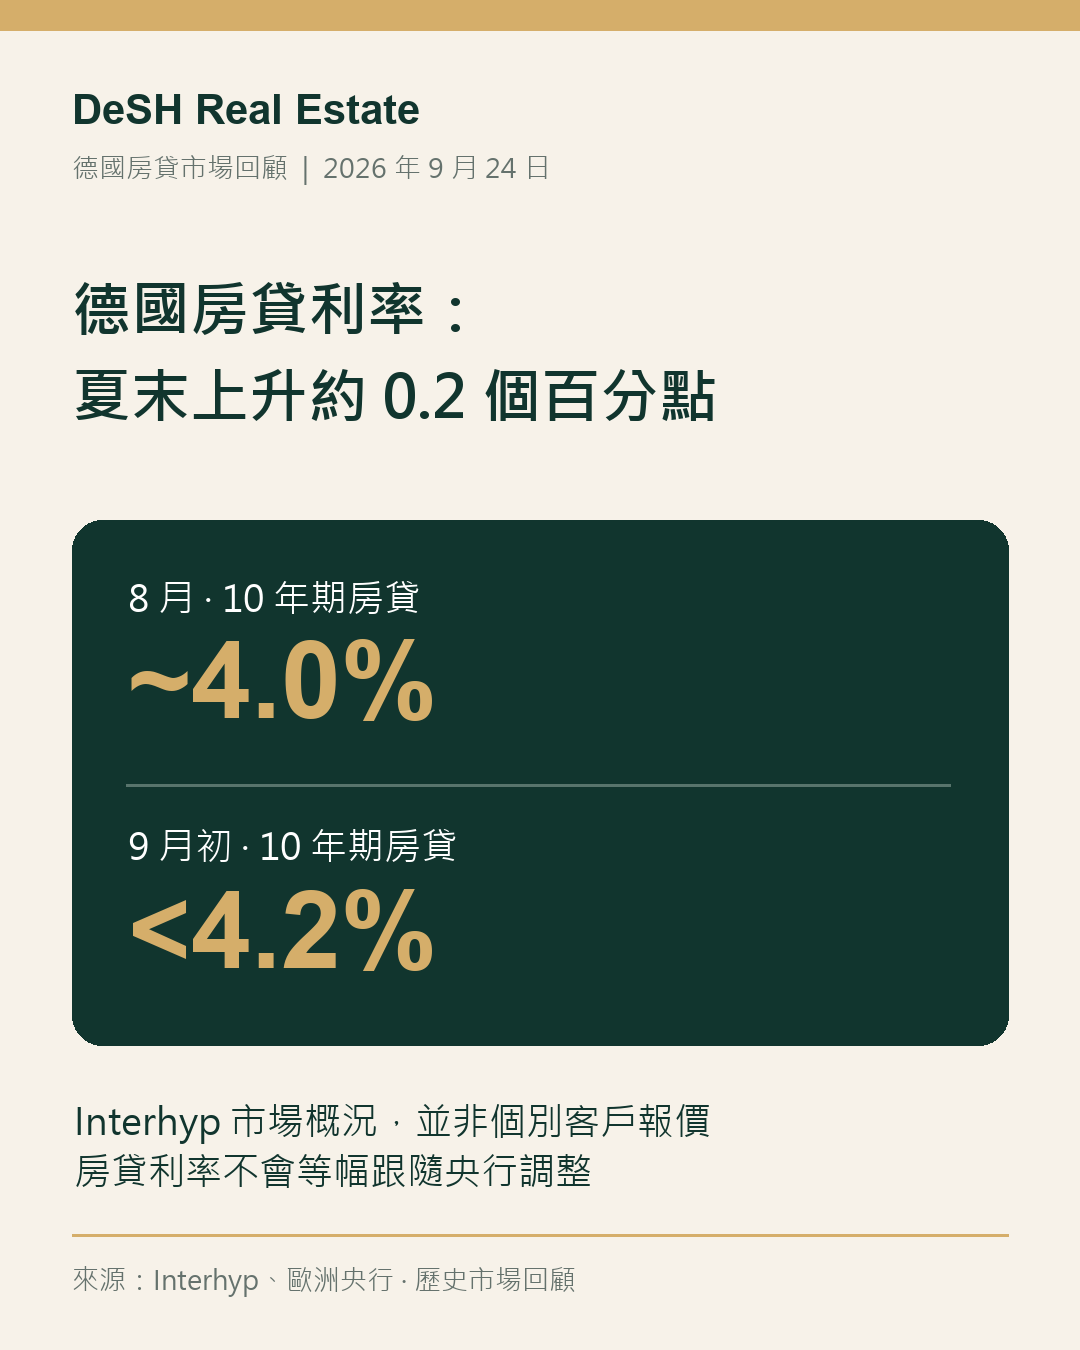
Interhyp 的 10 年期房貸市場參考水平,由 2026 年 8 月的約 4.0% 升至 9 月初接近 4.2%,約增加 0.2 個百分點。油價、央行決議與個別客戶的實際融資報價,應分開理解。
當時房貸利率變了多少?
Interhyp 在 2026 年 8 月 13 日的市場簡報中,將 10 年固定利率房貸的參考水平描述為約 4.0%;到了9 月 10 日的簡報,已接近但尚未達到 4.2%。以同一機構的兩份市場概況相比,升幅約為 0.2 個百分點,即約 20 個基點。這不是同一位買家取得的兩份正式貸款報價。
油價與央行決議如何看?
能源價格上漲加重了當時的通脹疑慮。歐洲央行於 9 月 10 日決定,把三項主要政策利率各提高 0.25 個百分點,自 9 月 16 日起生效;其中存款便利利率升至 2.50%。美國聯邦儲備局於 9 月 16 日決定,把聯邦基金目標區間提高 0.25 個百分點,至 3.75%–4.00%。
這兩項是不同貨幣體系的政策利率,德國長期房貸不會因此自動等幅上調。房貸報價亦受債券收益率、銀行資金成本、貸款條件及申請人情況影響。Interhyp 指出,9 月歐洲央行決議公布前數週,房貸利率已經上升。能源和央行決議可以提供市場背景,不能直接換算成個別客戶的月供。
買家應該怎樣比較?
準備買房時,應以相同物業、自有資金、貸款成數、固定利率期限及還款安排,索取和比較目前有效的書面報價;同時預留購房附加費、維修及日常生活預算。已簽訂固定利率房貸的家庭,則應按自己的合約及固定期屆滿日期判斷影響;新聞中的市場參考不會自行改變既有合約利率。
資料時點:本文回顧截至 2026 年 9 月 24 日可見的市場資料,並非今日房貸利率或個別融資報價。封面為示意圖,並非特定房源或新聞現場。德上房產可協助買家結合目標房源及個人財務情況檢視購房預算。